Artikel mit Schwerpunkt auf der Aluminiumbranche, basierend auf dem Beitrag „Bahrain, das fragilste Königreich
am Persischen Golf angesichts des tobenden Zorns der Schiiten“ von Eduardo Álvarez in EL MUNDO.
„Es produziert 10 Prozent des weltweiten Aluminiums“
Als Leitgedanke fasst dieser Satz die industrielle Bedeutung der Golfstaaten im Aluminiumsektor zusammen und hilft zu verstehen,
warum die Instabilität Bahrains über den politischen Bereich hinausgeht und auch zu einem Marktfaktor wird.
Die jüngste Lage in Bahrain hat erneut eine Realität ins Rampenlicht gerückt, die für uns, die wir in der Aluminiumindustrie tätig sind, nicht nur unter geopolitischen Gesichtspunkten betrachtet werden kann. Der Artikel von Eduardo Álvarez in EL MUNDO, der sich auf die politische und soziale Instabilität des Königreichs konzentriert, dient auch dazu, an etwas Wesentliches aus industrieller Sicht zu erinnern: Was am Persischen Golf geschieht, kann das Gleichgewicht auf dem weltweiten Aluminiummarkt direkt beeinflussen.
Es gibt einen Satz, der diese Größenordnung gut zusammenfasst: „produziert 10 Prozent des weltweiten Aluminiums“. Streng genommen beschreibt dieser Prozentsatz eher die Golfregion insgesamt als Bahrain allein. Reuters schätzt den Anteil des Nahen Ostens am weltweiten Aluminiumangebot auf etwa 8 bis 9 Prozent, während offizielle Wirtschaftsförderungsstellen in Bahrain dem Land mehr als 2 Prozent der weltweiten Produktion zuschreiben – eine außergewöhnliche Zahl für eine Volkswirtschaft dieser Größe. Mit anderen Worten: Vielleicht macht Bahrain allein nicht diese 10 Prozent aus, aber es ist Teil eines der wichtigsten Produktionszentren der Welt für dieses Metall.
Bahrain, ein Industriezentrum in einem fragilen Umfeld
Und dabei handelt es sich nicht um eine abstrakte Bedeutung. Aluminium Bahrain, bekannt als Alba, schloss das Jahr 2025 mit einer Rekordproduktion von 1.623.139 metrischen Tonnen ab und präsentiert sich weiterhin als die weltweit größte Aluminiumhütte an einem einzigen Standort. Diese Zahl allein erklärt, warum Bahrain auf der globalen Landkarte des Primäraluminiums eine so herausragende Stellung einnimmt. Zudem ist die Bedeutung von Aluminium für die bahrainische Wirtschaft nicht zu unterschätzen: Rohaluminiumlegierungen waren im vierten Quartal 2025 erneut das wichtigste Nicht-Öl-Exportprodukt des Landes.
Aus Sicht unserer Branche entsteht das eigentliche Problem, wenn sich diese Produktionslast mit einem instabilen regionalen Umfeld überschneidet. Die Straße von Hormus ist eine entscheidende Verkehrsader für den Energiefluss und auch für Aluminium. Reuters schätzt, dass jährlich mehr als 5 Millionen Tonnen Aluminium über diese Route von Produzenten aus der Golfregion transportiert werden und dass die Region etwa 75 % ihrer Produktion exportiert. Wenn es auf dieser Route zu Spannungen kommt, bleiben die Auswirkungen nicht auf den Ursprungsort beschränkt: Sie reichen bis nach Europa, in die Vereinigten Staaten und in die gesamte Verarbeitungskette.
Ormuz: Regionale Spannungen, die sich auf Preise, Versorgung und Lieferzeiten auswirken
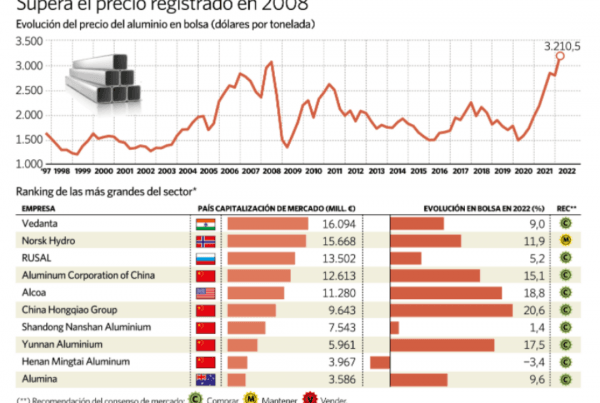
Genau das hat sich bereits im März abgezeichnet. Alba erklärte in seinen Verträgen höhere Gewalt, da es unmöglich war, Metall wie gewohnt zu verschiffen, und leitete wenige Tage später eine kontrollierte Stilllegung ein, die 19 % seiner Kapazität entsprach. Gleichzeitig reagierte der Markt heftig: Der Aluminiumpreis an der LME erreichte ein seit 2022 nicht mehr gesehenes Niveau, und die physischen Prämien in Europa und den Vereinigten Staaten gerieten noch stärker unter Druck. Entscheidend ist hier nicht nur die Preisbewegung, sondern was sie offenbart: Ein ohnehin schon sensibler Markt hat gezeigt, in welchem Maße er von der logistischen und politischen Stabilität einer ganz bestimmten Region abhängt.
Warum diese Idee für die Aluminiumbranche von Bedeutung ist
Für ein Unternehmen wie Alueuropa bestätigen solche Ereignisse eine Erkenntnis, die wir in der Branche nur allzu gut kennen: Aluminium hängt nicht allein von der industriellen Nachfrage, der Energieversorgung oder der Produktionskapazität ab. Es hängt auch von der geografischen Lage, der Sicherheit der Seewege und der Stabilität der großen Versorgungszentren ab. Wenn eine Region, in der rund 10 % des weltweiten Aluminiums konzentriert sind, in eine Spirale der Unsicherheit gerät, wirkt sich dies schnell auf Kosten, Lieferzeiten, Verfügbarkeit und Planung aus.
Deshalb sollte man den Fall Bahrain auf zwei Ebenen gleichzeitig betrachten. Die erste ist politischer Natur: ein kleines Königreich in strategisch günstiger Lage und mit bekannten inneren Spannungen. Die zweite ist industrieller Natur: ein Schlüsselakteur in einer Region, die für die internationale Aluminiumversorgung von entscheidender Bedeutung ist. Es wäre ein Fehler, diese beiden Ebenen voneinander zu trennen. Heute gilt mehr denn je: Die Geopolitik des Golfs ist auch die Geopolitik des Aluminiums.
Wir bei Alueuropa werden diese Entwicklung weiterhin aufmerksam verfolgen, denn um Aluminium zu verstehen, muss man über das Metall hinausblicken: Man muss auch die externen Faktoren begreifen, die seinen Markt beeinflussen. Und auf dieser Landkarte nehmen Bahrain und der Persische Golf einen weitaus wichtigeren Platz ein, als man angesichts ihrer Größe vermuten würde.
Quellenangabe: Eduardo Álvarez, EL MUNDO, „Bahrain, das fragilste Königreich am Persischen Golf angesichts des tobenden Zorns der Schiiten“.